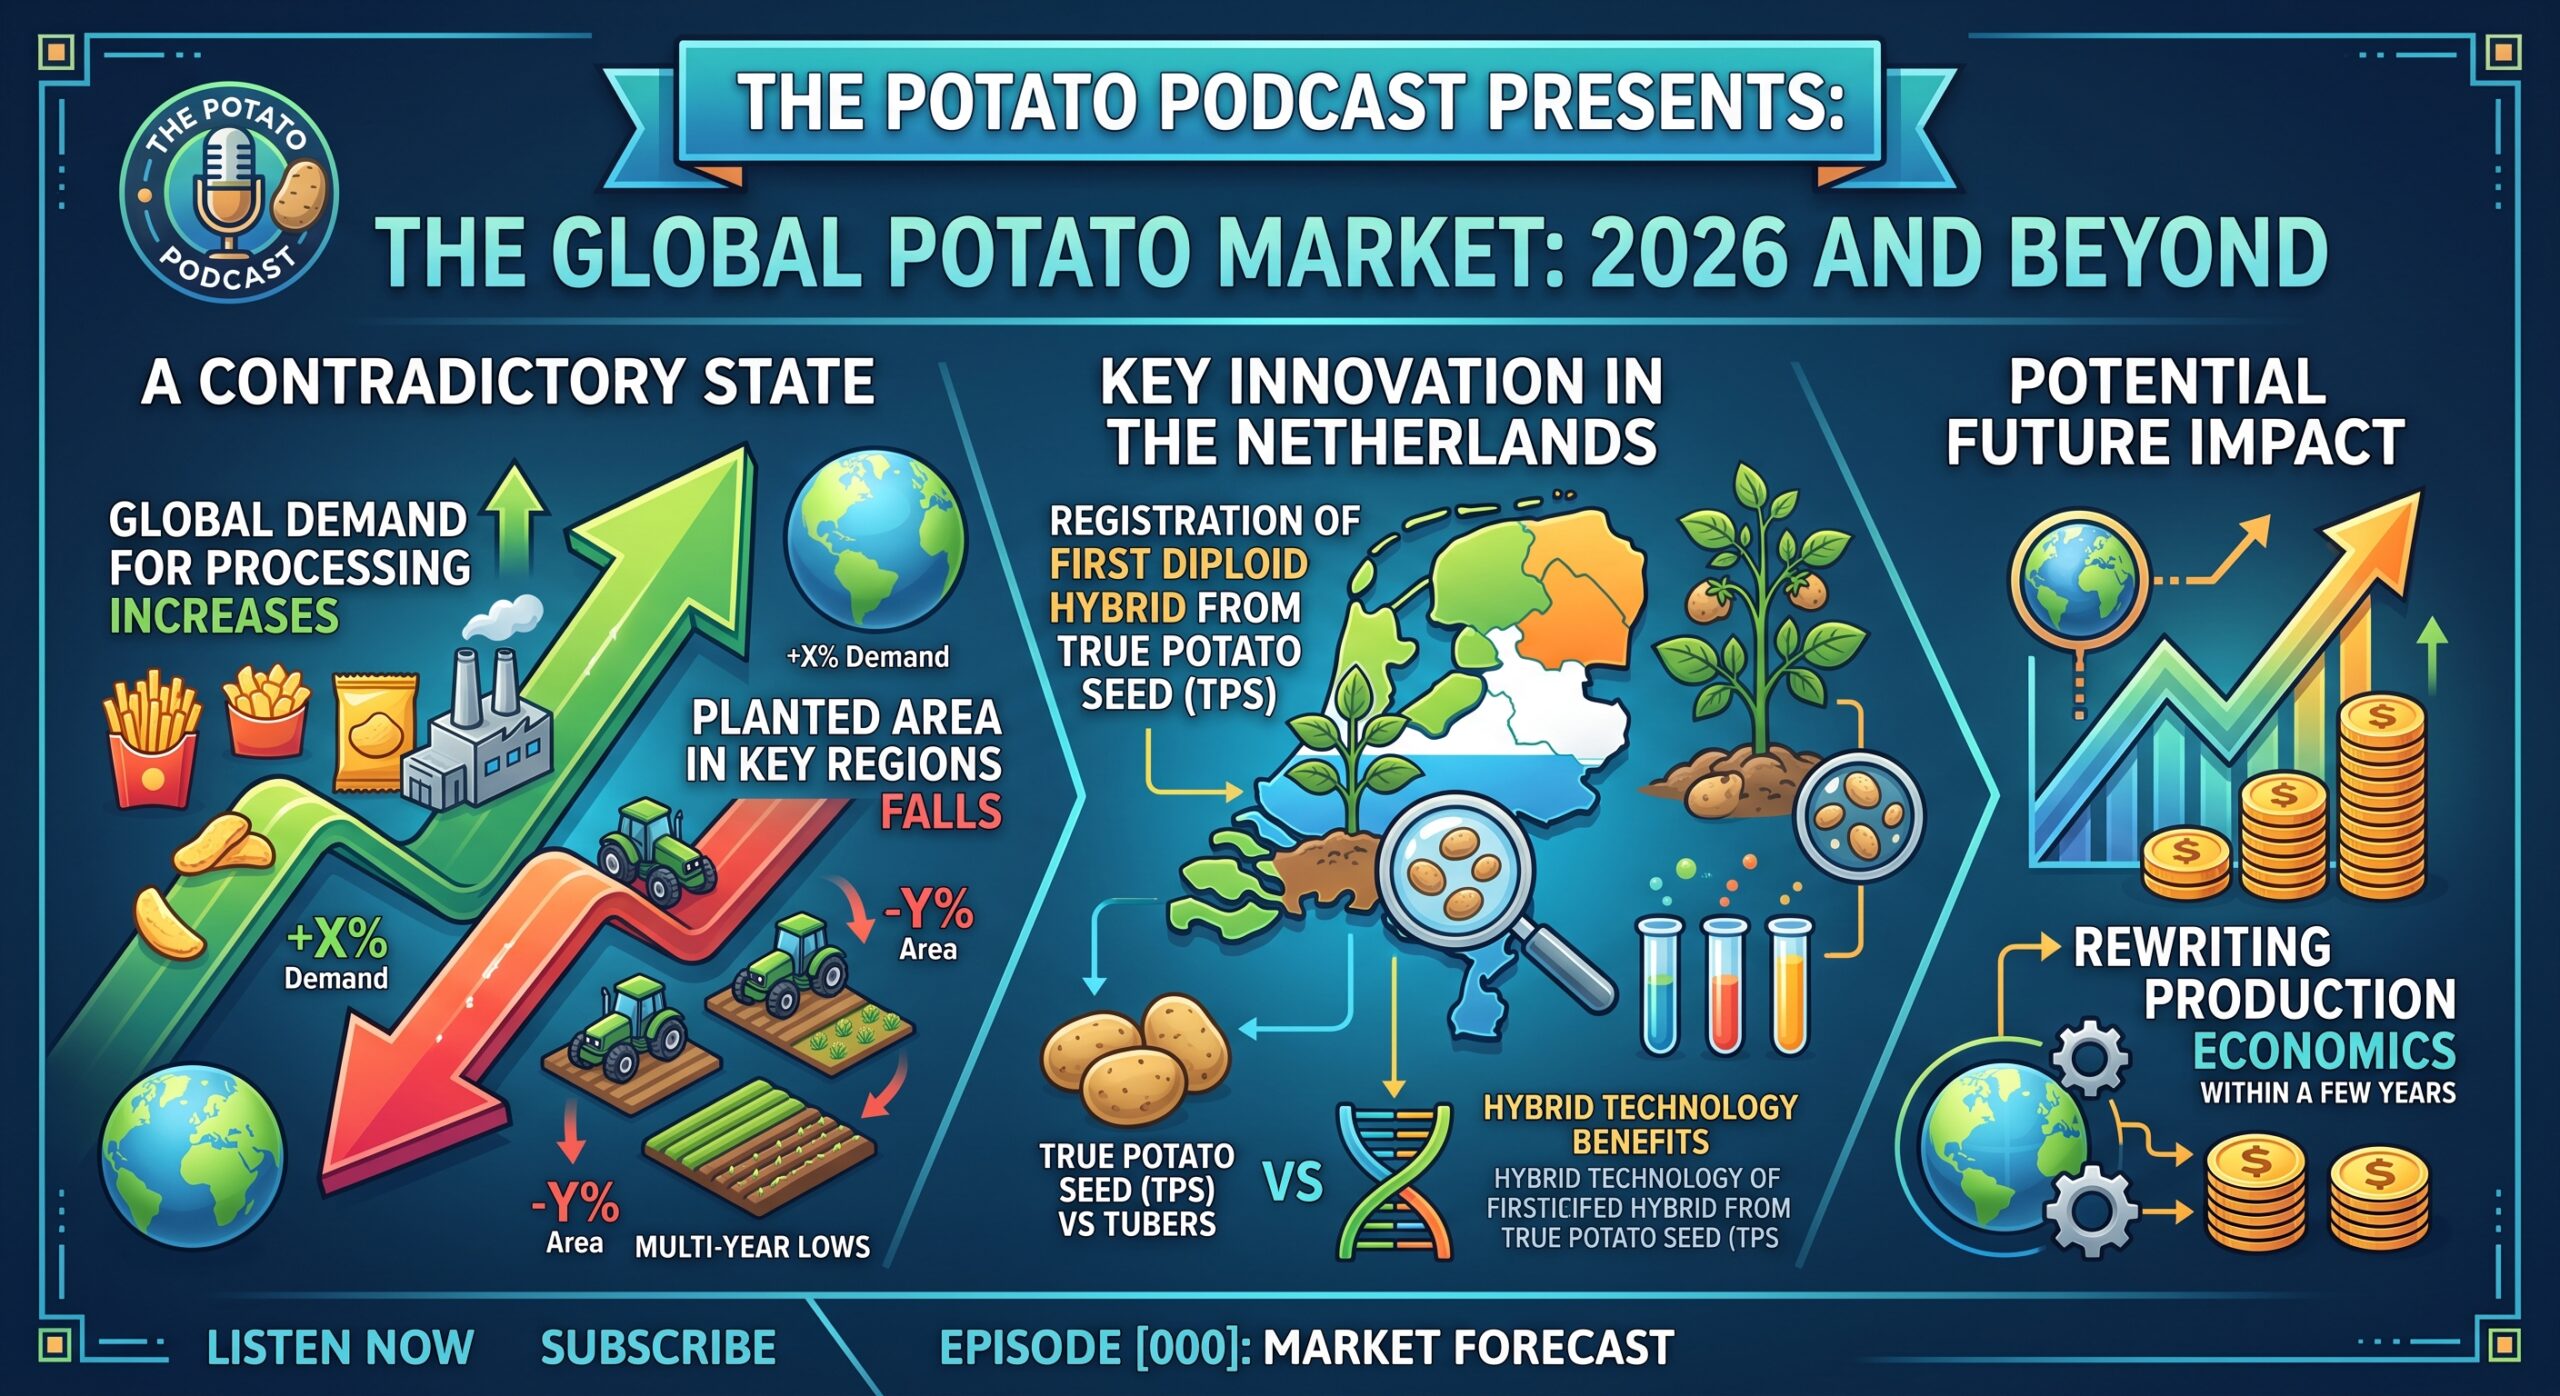
آلو کی عالمی منڈی 2026 میں ایک ایسی حالت میں داخل ہوئی جسے بہترین طور پر متضاد قرار دیا گیا ہے: پروسیسنگ کے لیے خام مال کی ضرورت پہلے سے زیادہ ہے، جبکہ کلیدی خطوں میں کاشت شدہ رقبہ کئی سالوں کی کم ترین سطح پر آ رہا ہے۔ اس پس منظر میں، نیدرلینڈز نے حقیقی بیج سے اگائے جانے والے پہلے ڈپلائیڈ ہائبرڈ کو رجسٹر کیا ہے - ایک ایسا واقعہ جو پیداوار کی معاشیات کو چند سالوں میں دوبارہ لکھ سکتا ہے۔
مارکیٹ بڑھ رہی ہے، لیکن ہیکٹر کے ذریعے نہیں۔
آلو کی عالمی منڈی کی مالیت 2026 میں USD 124.46 بلین ہے، 2031 تک 3.72 فیصد کی کمپاؤنڈ سالانہ شرح نمو کے ساتھ USD 149.38 بلین ہونے کی پیش گوئی ہے۔ عالمی پیداوار تقریباً 390.3 ملین ٹن ہے، جس کی اوسط پیداوار 22.9 ٹن فی ہیکٹر ہے۔
کلیدی نکتہ: ترقی پیداواری صلاحیت اور استحکام سے ہوتی ہے، نہ کہ رقبہ کو بڑھانے سے۔ عالمی کھپت کا نصف حصہ (50.18%) ایشیا پیسیفک خطے میں مرکوز ہے، جبکہ سب سے تیزی سے ترقی کرنے والی منڈی افریقہ میں 5.08% سالانہ ہے۔
مانگ کا بنیادی انجن پروسیسنگ ہے۔ ترقی یافتہ ممالک میں، صنعتی خریدار تجارتی پیداوار کا 60 فیصد تک حصہ لیتے ہیں۔ بڑے پروسیسرز جیسے McCain کھانے کی اشیاء اور Lamb Weston صلاحیت میں توسیع اور دوبارہ تخلیقی سورسنگ پروگراموں میں سیکڑوں ملین یورو کی سرمایہ کاری کر رہے ہیں۔ فوری سروس والے ریستوراں مزید دباؤ ڈالتے ہیں: صرف 2025 میں میکڈونلڈز نے چین میں 1,000 نئے آؤٹ لیٹس کھولنے کا منصوبہ بنایا، جس کا ہدف 2028 تک 10,000 ہے۔ ان دکانوں میں سے ہر ایک فرائز معاہدہ کی ضمانت ہے۔
پابندیاں اتنی ہی واضح ہیں:
- آب و ہوا. خشک سالی اور گرمی نے پہلے ہی روس کو اپنی 2024 کی فصل کا 14.5% نقصان پہنچایا، اور 2026 میں جرمنی اور فرانس میں پیداوار میں نمایاں کمی واقع ہوئی۔
- ضابطہ۔ RUCIP 2025 کے نئے قوانین اور کیڑے مار ادویات کی باقیات (گلائفوسیٹ، نیونیکوٹینوئڈز) پر سخت EU حدود کاشتکاروں کے آپریٹنگ اخراجات کو براہ راست بڑھاتے ہیں۔
شمالی امریکہ: آٹھ سال کی کم ترین
2026 میں، شمالی امریکہ میں آلو کا کاشت شدہ کل رقبہ آٹھ سالوں میں سب سے کم سطح پر آ گیا۔
ریاستہائے متحدہ میں، کاشت شدہ رقبہ 3.1 فیصد کمی کے ساتھ 353,000 ہیکٹر پر آ گیا - جو 2013 کے بعد سب سے کم ہے - جبکہ 18.08 ملین ٹن کی متوقع فصل تیرہ سالوں میں سب سے چھوٹی ہے۔
کینیڈا، اس دوران، اپنی برآمدی آمدنی میں اضافہ جاری رکھے ہوئے ہے: آلو اور پروسیس شدہ مصنوعات کی ترسیل CAD 3.7 بلین تک پہنچ گئی، جس میں CAD 2.7 بلین منجمد فرانسیسی فرائز سے آئے۔ اس تخصص کا دوسرا پہلو US (USMCA) کے ساتھ تجارتی معاہدوں پر اہم انحصار ہے - شرائط میں کوئی بھی تبدیلی صنعت کو براہ راست متاثر کرتی ہے۔
یورپ: موسم اور دیر سے بدلنے والا بلائٹ
یورپی سیکٹر 2026 میں معاہدہ کر رہا ہے۔ جرمنی کو پیداوار میں 15%، فرانس کو 21% کی کمی کی توقع ہے۔ وجوہات مشترکہ ہیں: کم رقبہ اور خشک سالی۔
ایک الگ اور بہت کم نظر آنے والا مسئلہ دیر سے بلائیٹ ہے۔ Phytophthora infestans آبادی میں تبدیلی جاری ہے: EU36 جین ٹائپ غالب رہتا ہے، لیکن جینیاتی طور پر متنوع "دیگر" زمروں کا حصہ بڑھ رہا ہے - ڈنمارک اور ناروے میں 85% تک۔ ماہرین زراعت کے لیے عملی راستہ سیدھا ہے: تحفظ کی اسکیمیں جو کل کام کرتی تھیں اب عالمگیر نہیں ہیں، اور فنگسائڈ کی حکمت عملیوں کو زیادہ پیچیدگی اور مقامی موافقت کی ضرورت ہوتی ہے۔
ایشیا اور افریقہ: ترقی کے دو مختلف ماڈل
چین اور بھارت دنیا کے سب سے بڑے پروڈیوسر کے طور پر اپنی پوزیشن پر فائز ہیں اور فعال طور پر پروسیسنگ لائنز اور کولڈ سٹوریج سسٹم تیار کر رہے ہیں - درحقیقت، گھر میں اضافی قدر پیدا کر رہے ہیں۔
افریقہ مختلف انداز میں بڑھ رہا ہے۔ کینیا، نائیجیریا اور جنوبی افریقہ میں، ڈرائیور ایروپونک بیج کی پیداوار اور ریاستی آبپاشی کے پروگرام ہیں۔ براعظم روایتی کھیتوں پر مبنی بیج کی ضرب کو نظرانداز کرتے ہوئے بنیادی طور پر پورے تکنیکی مراحل کو چھلانگ لگا رہا ہے۔
روس: 95% خود کفالت، 11% گھریلو افزائش
روسی مارکیٹ خوراک کی حفاظت کی منطق کے اندر کام کرتی ہے۔ خود کفالت کا تخمینہ 95% ہے، جس کی پیداوار 2030 تک 8.4 ملین ٹن تک پہنچنے کی پیش گوئی ہے۔
منظم شعبے (زرعی ادارے، فارم ہولڈنگز اور انفرادی کاروباری افراد) میں پیداوار 2025 میں 31.1 ٹن فی ہیکٹر تک پہنچ گئی، لیکن 2026 میں اس کی 27.9 ٹن فی ہیکٹر متوقع ہے – تین ٹن سے بھی کم۔ یہ عالمی اوسط سے کافی اوپر ہے، پھر بھی جھول خود دکھاتا ہے کہ نتیجہ موسم پر کتنا منحصر ہے۔
اہم خطرہ بیج کی پیداوار ہے۔ حکومتی فرمان نمبر 3878-r میں 2030 تک 35 فیصد کے ہدف کے مقابلے میں 2026 میں گھریلو طور پر نسل کی اقسام کا حصہ 11 فیصد ہے۔ فرق: چار سال اور چوبیس فیصد پوائنٹس۔
مختلف قسم کا پورٹ فولیو اس طرح ٹوٹ جاتا ہے:
| اشارے | قیمت (2026) |
|---|---|
| ریاستی رجسٹر میں کل اقسام | 577 |
| ٹیبل کی اقسام | 465 |
| چپ پروسیسنگ کے لیے | 59 |
| فرنچ فرائی پروسیسنگ کے لیے | 28 |
فرائی کی صرف 28 اقسام — ایک ایسے وقت میں جب فرائز عالمی منڈی کو اپنی طرف کھینچ رہے ہیں — ایک ایسی شخصیت ہے جس پر توجہ دی جائے۔
2025 میں، 253 اقسام تجارتی کاشت میں تھیں۔ غیر متنازعہ لیڈر ہے۔ Gala89,200 ٹن بیج کے پودے لگانے کے ساتھ۔ Innovator, Lady Claire اور Riviera بھی اعلی درجے میں درجہ بندی.
ششماہی کا تضاد: بیج کی درآمدات چار گنا
روسی طرف سب سے زیادہ بتانے والا اعداد و شمار جنوری-جون 2026 کے بیج آلو کی تجارت سے آتا ہے۔
درآمدات بڑھ کر 2,874 ٹن تک پہنچ گئیں - 2025 میں اسی مدت میں چار گنا اضافہ۔ اہم سپلائر فرانس (1,680 ٹن) اور بیلاروس (1,174 ٹن) تھے۔ اس دوران برآمدات گر کر 3,451 ٹن رہ گئیں، قازقستان بنیادی خریدار (2,754 ٹن) کے ساتھ۔
دوسرے لفظوں میں، درآمدی متبادل پالیسی اور غیر ملکی نسل کے مواد پر فعال پابندیوں کے پس منظر میں، بیرون ملک سے بیجوں کی خریداری میں کئی گنا اضافہ ہوا۔ وضاحت تقریباً یقینی طور پر مختلف قسم کی مخصوص مانگ میں ہے: پروسیسرز کو مخصوص تکنیکی کاموں کے لیے مخصوص اقسام کی ضرورت ہوتی ہے، اور ان کو "عام طور پر گھریلو اقسام" کے لیے تبدیل نہیں کیا جا سکتا۔ جب تک ریاستی رجسٹر میں 28 فرائی اقسام کی فہرست دی گئی ہے، جب تک مطلوبہ اقسام موجود ہوں گی وہاں مانگ بڑھے گی۔
تکنیکی وقفہ: 25 ٹن کے بجائے 2.5 گرام
صنعت کا سال کا واضح واقعہ اعداد و شمار میں نہیں بلکہ حیاتیات میں ہے۔ ڈچ کمپنی سولینٹا نے باضابطہ طور پر آلو کے حقیقی بیج سے اگائے جانے والے پہلے ڈپلائیڈ آلو ہائبرڈ کو رجسٹر کیا ہے۔TPS) — SOLHY019 — نیدرلینڈ کے ریاستی رجسٹر میں۔
شفٹ کا پیمانہ نمبروں کے ایک جوڑے کے ساتھ بتانا سب سے آسان ہے: فی ہیکٹر 2,500 کلو گرام ٹیبر لگانے کے بجائے، 25 گرام بیج اسی ہیکٹر پر محیط ہے۔
عملی طور پر کیا تبدیلیاں:
- لاجسٹک بیج کو کولڈ چین کے بغیر اور سانس یا انکرن کے نقصان کے بغیر منتقل اور ذخیرہ کیا جا سکتا ہے۔
- پودوں کی صحت۔ صحیح بیج tubers میں جمع بیماریوں کو نہیں لے جاتا، پودے لگانے کے مواد کے ذریعے وائرس کی منتقلی کے بنیادی چینل کو ختم کرتا ہے۔
- افزائش کی رفتار۔ روایتی tetraploid اسکیم کے مقابلے میں ڈپلائیڈ سسٹم ڈرامائی طور پر نئی اقسام کی نشوونما کو تیز کرتا ہے۔
دوسرا تکنیکی لیور اس کے ساتھ کام کرتا ہے: ایروپونکس۔ کنٹرول شدہ ماحولیات کے نظام 900 چھوٹے ٹبر فی مربع میٹر تک پیدا کرتے ہیں، جبکہ مٹی میں 8۔ صاف لکیروں کی تیزی سے ضرب کے لیے، فرق سو گنا سے زیادہ ہے — یہی وجہ ہے کہ افریقی بیج کے پروگرام ٹیکنالوجی پر شرط لگا رہے ہیں۔
ریگولیٹرز کیا کہہ رہے ہیں۔
2025 کا جائزہ لینے والے ماہر کمیشن کے اجلاسوں نے تین اثرات کی نشاندہی کی:
- بیج کی پیداوار سے متعلق وفاقی قانون کے لاگو ہونے سے ان فصلوں کے لیے درخواستوں میں نمایاں کمی واقع ہوئی جو خوراک کی حفاظت کی فہرست میں شامل نہیں ہیں۔
- غیر ملکی نسل کے بیجوں کی درآمد پر کوٹے اور پابندیوں نے غیر ملکی اقسام اور ہائبرڈ کے لیے درخواستوں کی تعداد کو کم کر دیا۔
- 2026 میں، آلو کی 35 نئی اقسام ریاستی آزمائشوں سے گزر رہی ہیں، جن میں سے 31 ٹیبل اقسام ہیں۔ پیداوار، ٹبر کی فروخت اور نشاستہ کے مواد پر زور دیا جاتا ہے۔
وہ آخری نکتہ قریب سے پڑھنے کا مستحق ہے: زیرِ آزمائش 35 اقسام میں سے چار کا مقصد پروسیسنگ ہے۔ مقدمے کی ترجیحات وہی عدم توازن دوبارہ پیدا کر رہی ہیں جو ریاستی رجسٹر میں پہلے سے نظر آتا ہے۔
نتیجہ: مجموعی فصل سے لچک تک
2026 میں صنعت ٹن میں کامیابی کی پیمائش کرنا بند کر رہی ہے۔ دیگر عوامل فیصلہ کن ہوتے جا رہے ہیں: دستیاب اسٹوریج اور پروسیسنگ کی صلاحیت، ڈیجیٹل ایگرانومی ٹولز کو اپنانا، اور آب و ہوا کے دباؤ کے جواب کے طور پر افزائش نسل کے جدید طریقوں کی طرف تبدیلی۔
روس کے لیے، اس کا مطلب کافی مخصوص ایجنڈا ہے۔ پیداوار پہلے ہی ایک قابل احترام سطح پر ہے - سوال اس کے موسم سے دوسرے موسم کے استحکام کا ہے۔ آلو کے برتنوں میں خود کفالت حاصل کی گئی ہے - سوال بیج اور پروسیسنگ کے لیے اقسام کا ہے۔ اور یہ یہاں ہے TPS ٹیکنالوجی نیدرلینڈز کی خلاصہ سرخی نہیں بلکہ چار سالہ سڑک کو 11% سے 35% تک مختصر کرنے کا ایک طریقہ ثابت ہو سکتی ہے۔
یہ مضمون تجزیاتی جائزے "2026 میں عالمی اور روسی آلو کی مارکیٹ کی حالت اور امکانات" پر مبنی ہے۔