
متحدہ سلطنت یونائیٹڈ کنگڈم·یورپ·خبریں
یونائیٹڈ کنگڈم: 1961 کے بعد سے آلو کا رقبہ تقریباً 60 فیصد کم ہے کیونکہ درآمدات استعمال کا 29 فیصد
Britain grows as much as in 2015 on far less land but still imports almost a third of supply

یورپ
Britain grows as much as in 2015 on far less land but still imports almost a third of supply
ہر کاشتکار جو چھوڑتا ہے آئرلینڈ کو درآمدات پر زیادہ انحصار کرتا ہے جو اب مہنگی ہو رہی ہے۔
ڈنمارک دکھاتا ہے کہ کس طرح نشاستے اور صنعتی مانگ دو دہائیوں میں قومی آلو کی فصل کو دوگنا کر سکتی ہے۔

ایک مختصر چیک فصل اس موسم سرما میں وسطی یورپ میں آلو کے خسارے میں اضافہ کرتی ہے۔

سوئس درآمدی ضرورت ٹیرف کوٹہ سے کہیں زیادہ ہے، جو یورپی یونین کے برآمد کنندگان کے لیے ایک مارکیٹ کھولتی ہے۔

سلوواک کی مرکزی فصل کی قیمتیں یورپی ریلی سے پیچھے ہیں، اس لیے ذخیرہ شدہ آلو سیزن کے آخر میں قیمت بڑھ سکتے ہیں

قیمت کی منزل اطالوی کاشتکاروں کو معلوم کم سے کم فراہم کرتی ہے جبکہ ایندھن اور ذخیرہ کرنے کے اخراجات بڑھتے رہتے ہیں۔

ڈینش نشاستے کی سپلائی معمول کے قریب نظر آتی ہے جبکہ شمال مغربی یورپ میں آلو کا حجم کم ہو جاتا ہے۔
مالڈووا کے چھوٹے تجارتی آلو کے شعبے کو کم پیداوار اور مہنگی درآمدات کے موسم سرما کا سامنا ہے۔

بلغاریہ اپنے آدھے آلو ان ممالک سے درآمد کرتا ہے جو اس سال کی خراب فصل کی وجہ سے سب سے زیادہ متاثر ہوا ہے

کمرشل فارمز، نہ کہ باغیچے کے پلاٹ، اب بیلاروس کے قابل برآمد آلو اضافی کو چلاتے ہیں۔
نو ٹِل آن ہیوی میرین کلے وہ مشق ہے جس پر اسے فخر ہے۔
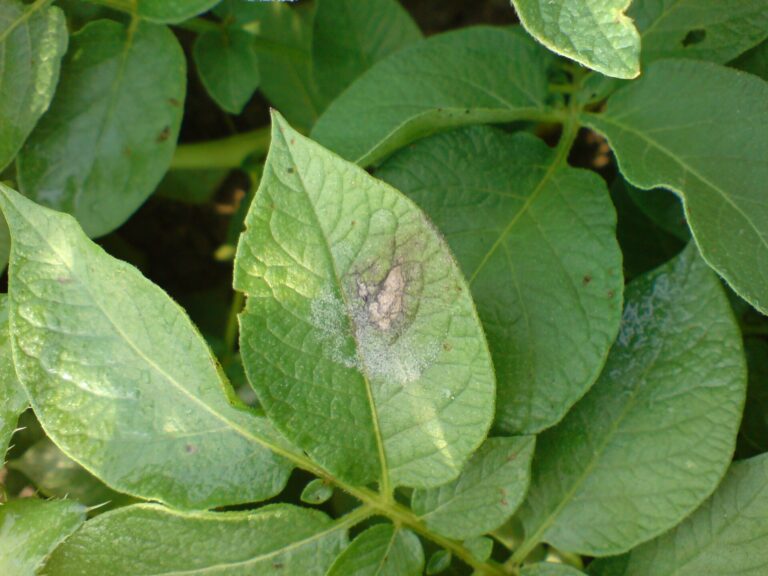
سی اے اے اور او ایس بی پی آئی مصنوعات کے خلاف مزاحم بلائٹ کلون اہم پیداواری ممالک میں جگہ حاصل کر رہے ہیں۔
ہنگری ایک ساختی آلو درآمد کنندہ بنتا جا رہا ہے کیونکہ گھریلو رقبہ ختم ہو رہا ہے۔
ایک تیز ماہانہ چھلانگ نئے سیزن کے آغاز میں سخت مقامی سپلائی کا اشارہ دیتی ہے۔
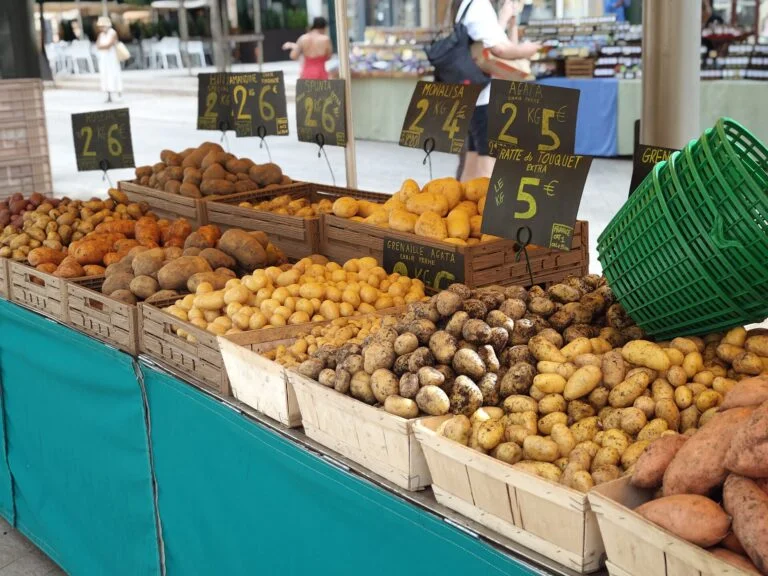
ابتدائی بروکر کی قیمتیں پہلے ہی چھوٹی فصل کی عکاسی کرتی ہیں، جبکہ شیلف کی قیمتیں ابھی تک منتقل نہیں ہوئی ہیں۔
خشک سال اب ایک قابل پیمائش پیداواری لاگت رکھتے ہیں جس کی قیمت کاشتکاروں اور پروسیسرز کو ادا کرنا ہوگی۔
پرانے فصلوں کے ذخیرے میں اگست تک ڈچ فرائز پلانٹس ہوتے ہیں، لیکن سالانہ حجم سکڑتا رہتا ہے۔
چھوٹی فصل دکان کی شیلف تک پہنچ گئی ہے اور تازہ آلو کی سردیوں کی مانگ کو ٹھنڈا کر سکتی ہے۔
نشاستے کے کاشتکاروں کو پریمیم کی کوئی کمی نہیں ملتی جب کہ فرائز اور آلو کی قیمتیں بڑھ جاتی ہیں۔
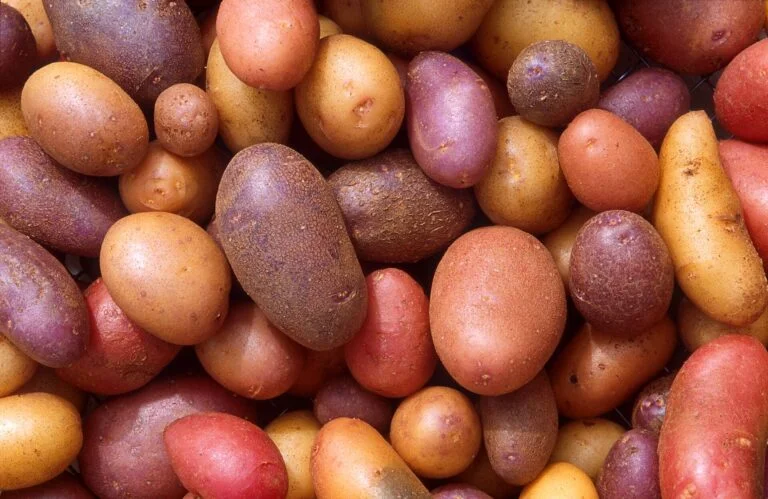
ذخیرہ، زمین نہیں، محدود کرتا ہے کہ رومانیہ اپنی آلو کی کتنی مانگ پوری کر سکتا ہے۔
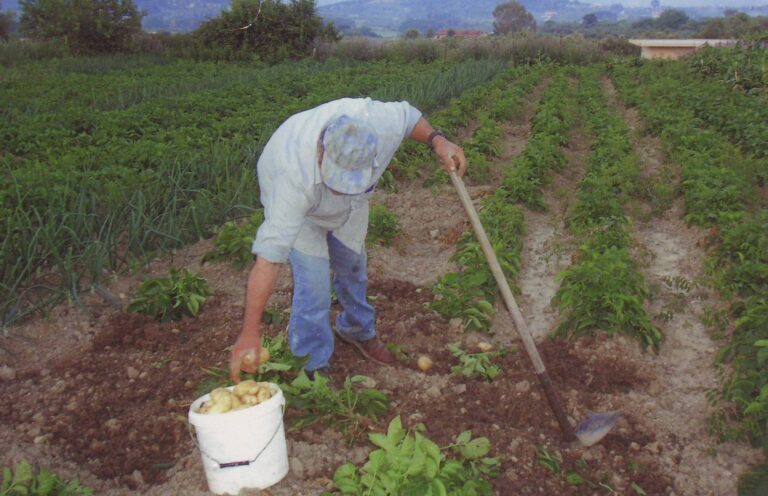
یونانی کاشتکار شمال مغربی یورپی قیمتوں میں اضافے سے محروم رہتے ہیں جبکہ ان کی لاگت میں اضافہ ہوتا ہے۔
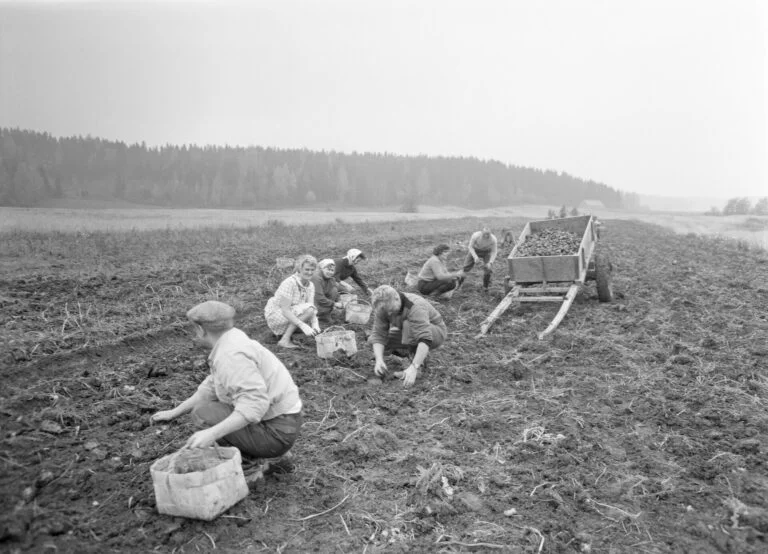
فن لینڈ کو کم درآمدات کی ضرورت ہو سکتی ہے جبکہ مغربی یورپ کو آلو کی شدید کمی کا سامنا ہے۔

ماسکو میں روس کا مرکزی فارم مشینری شو نئے ٹریکٹرز اور سپرےرز کے ساتھ شروع ہوا۔
جرمن آلو کی تجارت کا اہم موسم خزاں اجلاس پہلی سرکاری کٹائی کے اعداد و شمار کے فورا بعد آتا ہے۔

اگر EU acrylamide بینچ مارکس کو زیادہ سے زیادہ سطحوں میں بدل دیتا ہے، تو کچے آلو شوگر کو کنٹرول کرنا لازمی ہو جاتا ہے۔

ریکارڈ 2025 کی بنیاد قیمتوں میں کمی اور 2026 میں کمی کی طرف تیزی سے جھولنے کی وضاحت کرتی ہے۔
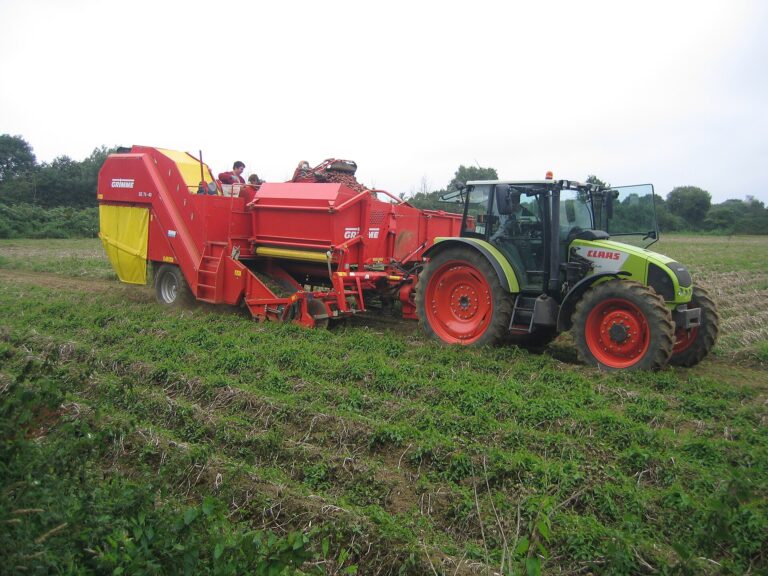
معاہدے فرانسیسی کاشتکاروں کو کم قیمتوں سے بچاتے ہیں لیکن کم پیداوار سے نہیں، اور 2027 کے مذاکرات اس کی عکاسی کریں گے۔
احتیاط سے ذخیرہ کرنے سے ایک چھوٹی، گرمی کے دباؤ والی فصل میں قدر کی حفاظت ہوتی ہے جہاں ہر ٹن کا شمار ہوتا ہے۔
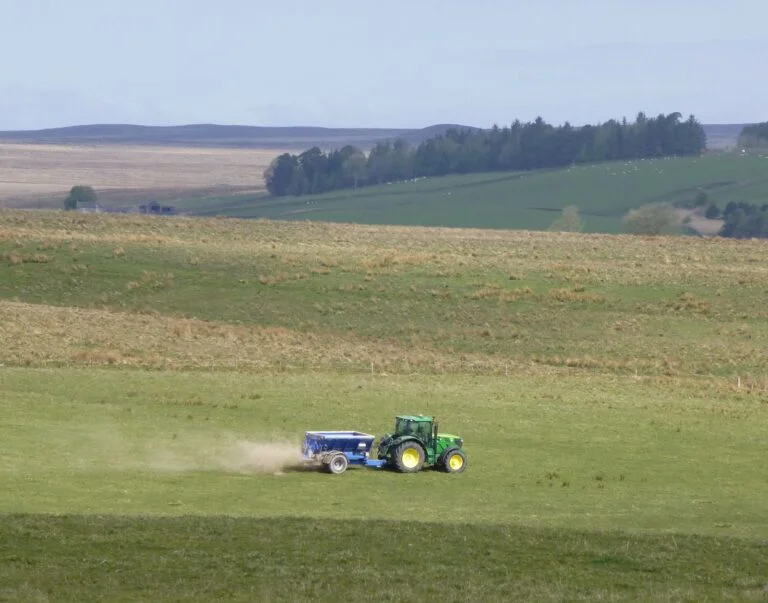
نائٹروجن کی زیادہ قیمتیں آلو کے مارجن کو متاثر کرتی ہیں، اور امداد اضافی لاگت کے صرف ایک حصے پر محیط ہے
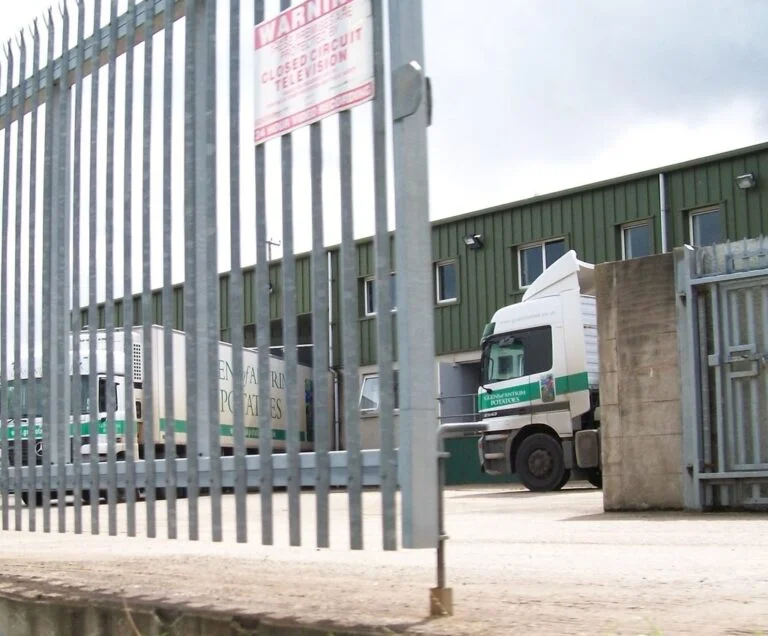
ایک 50 سالہ آلو پیکر کٹائی کے وسط میں گر گیا، جس سے مقامی کاشتکار خریدار کے بغیر رہ گئے
ایک چھوٹی ہسپانوی فصل اور کمزور فرانسیسی سپلائی اسپین میں سخت درآمدات اور زیادہ قیمتوں کی طرف اشارہ کرتی ہے۔
سب سے بڑے فروزن فرائز ایکسپورٹر کو 2018 کے بعد آلو کی سب سے کم پیداوار اور سخت خام سپلائی کا سامنا ہے
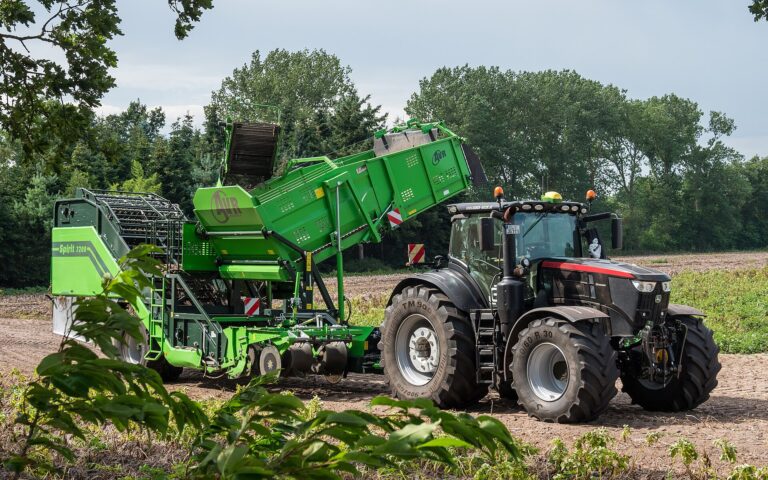
آلو کی فصل سکڑنے کے باوجود کم پیداوار اور سستے معاہدے ڈچ کاشتکاروں کو نچوڑ دیتے ہیں
ابتدائی وائرس کے نتائج 2027 کے پودے لگانے کے موسم کے لیے کم اعلیٰ درجے کے ڈچ بیج کی تجویز کرتے ہیں۔
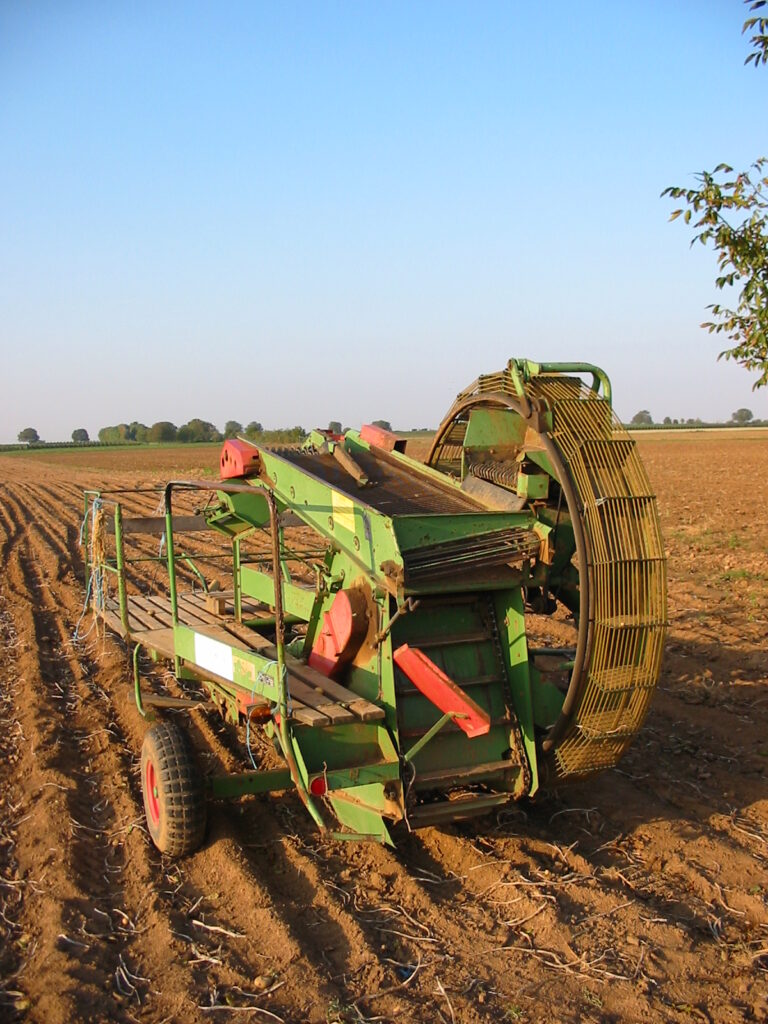
یورپی یونین کا سب سے بڑا پروڈیوسر اپنی فصل کا ایک چوتھائی حصہ کھو دیتا ہے، جس سے پورے یورپ میں پروسیسرز کی سپلائی سخت ہوتی ہے۔
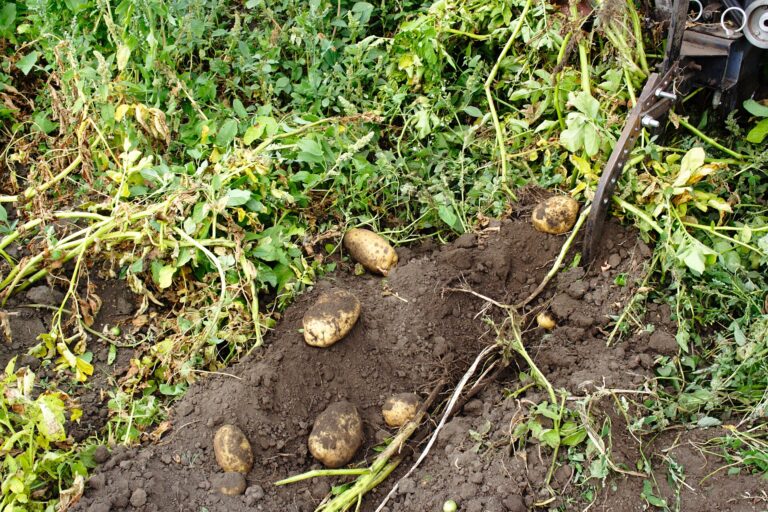
غیر مساوی علاقائی فصل کی رفتار ٹھنڈ سے پہلے روس کے اندر اسٹوریج کے معیار اور سپلائی کے بہاؤ کو متاثر کرتی ہے۔
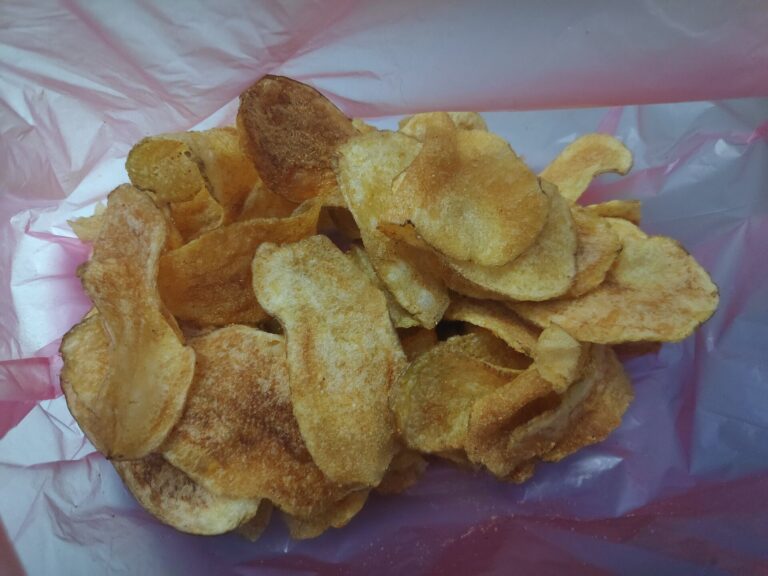
چپ کی زیادہ فروخت کا مطلب ہے کہ آلو کی پروسیسنگ کی زیادہ مانگ اور کاشتکاروں کے لیے مستحکم معاہدے
ذخیرہ کرنے کے ساتھ فصل کاشت کرنے والوں پر تیزی سے قیمت گرتی ہے اور خریداروں کو سستی خریداری کی کھڑکی فراہم کرتی ہے۔

نئی گھریلو اقسام بیلاروسی بیج کی فراہمی کو مضبوط کرتی ہیں اور درآمد شدہ جینیات پر انحصار کم کرتی ہیں۔
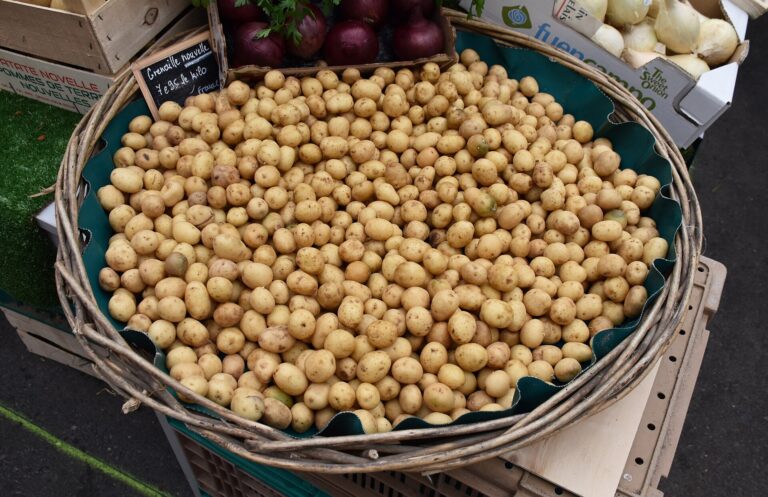
دکانوں کی قیمتوں نے ابھی تک خشک سالی سے متاثرہ فصل کی پیروی نہیں کی ہے، لہذا کاشتکاروں کے لیے قیمتوں میں کوئی بھی اضافہ دیر سے ہو سکتا ہے
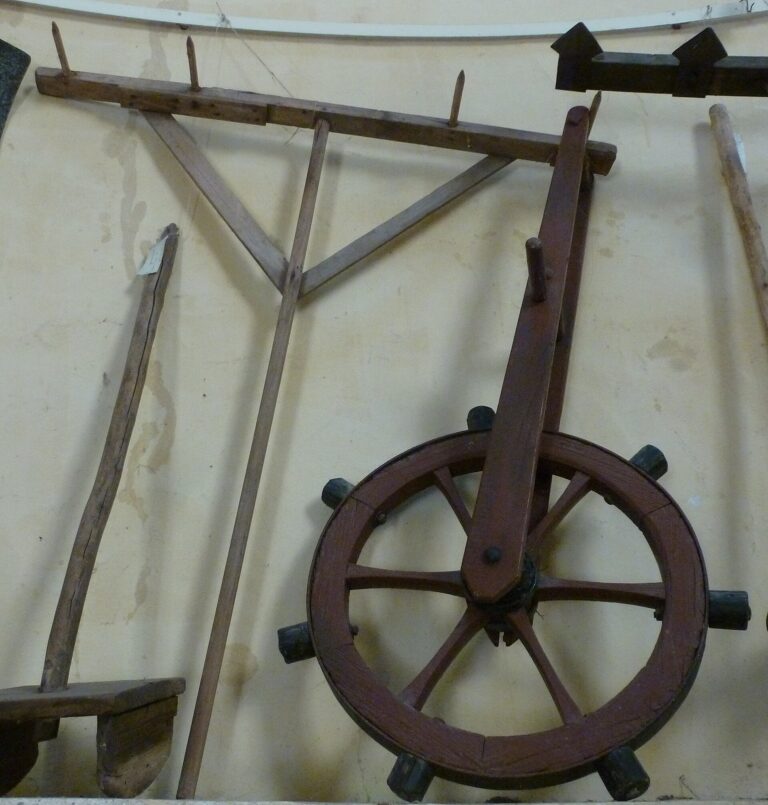
ایک چھوٹی، کمزور بیج کی فصل بیج کی لاگت کو بڑھا سکتی ہے اور موسم بہار 2027 کے پودے لگانے کے لیے مصدقہ لاٹوں کو محدود کر سکتی ہے۔
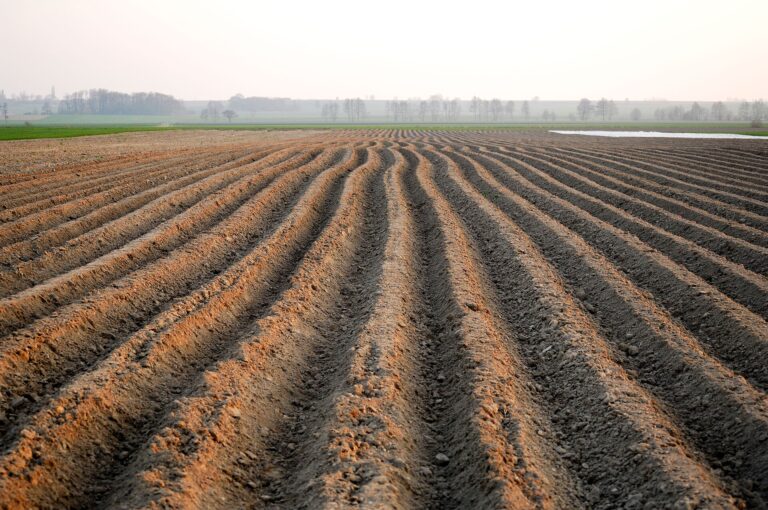
زیادہ سپلائی کے سیزن کے بعد، پولینڈ کے آلو کی مارکیٹ بڑھتی ہوئی قیمتوں کی طرف مائل ہو گئی ہے۔
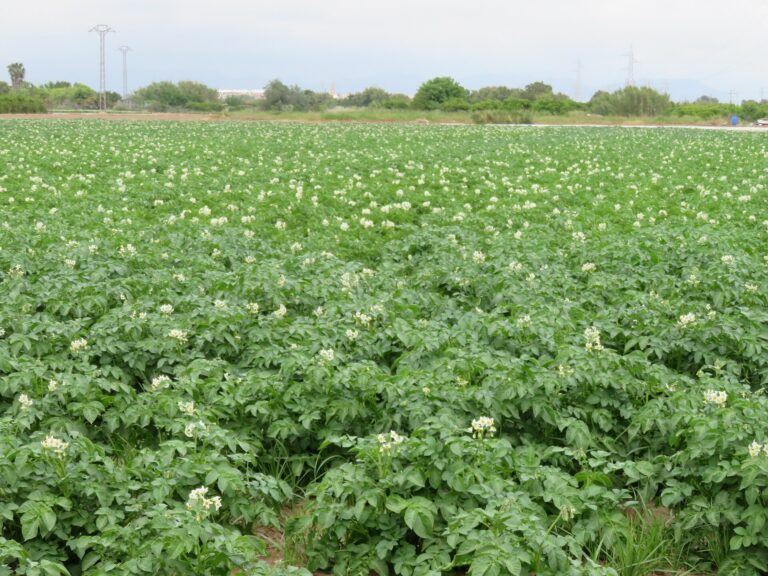
اسپین میں کم رقبہ اور کم پیداوار مغربی یورپ میں آلو کی کمی کو بڑھاتی ہے۔
اس سائز کے نقصان کا مطلب ہے کہ آسٹریا اس موسم سرما میں ذخیرہ شدہ اسٹاک اور درآمدات پر زیادہ انحصار کرے گا۔
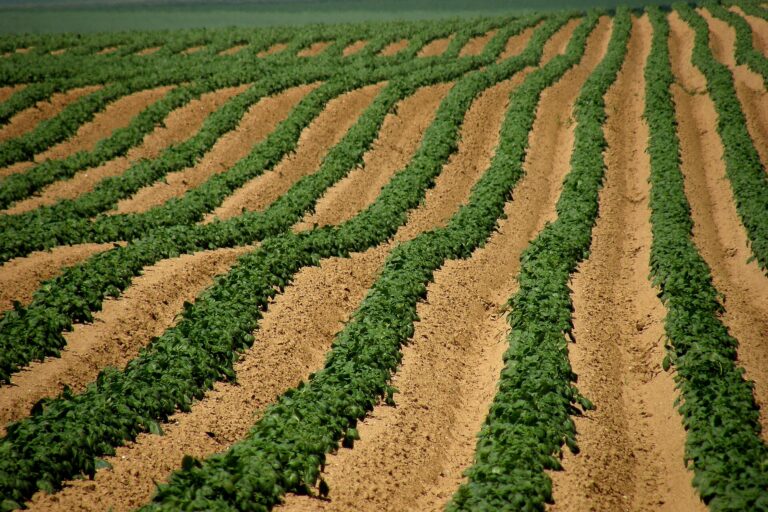
ایک چھوٹا کم از کم سائز اس موسم میں خشک سالی سے متاثرہ زیادہ تر فصل فرائز پروسیسر پر جانے دیتا ہے۔
چھوٹے جزیرے کی فصل کا مطلب ہے کہ کرسپ بنانے والے کو سویڈن اور ڈنمارک سے زیادہ آلو خریدنا ہوں گے۔
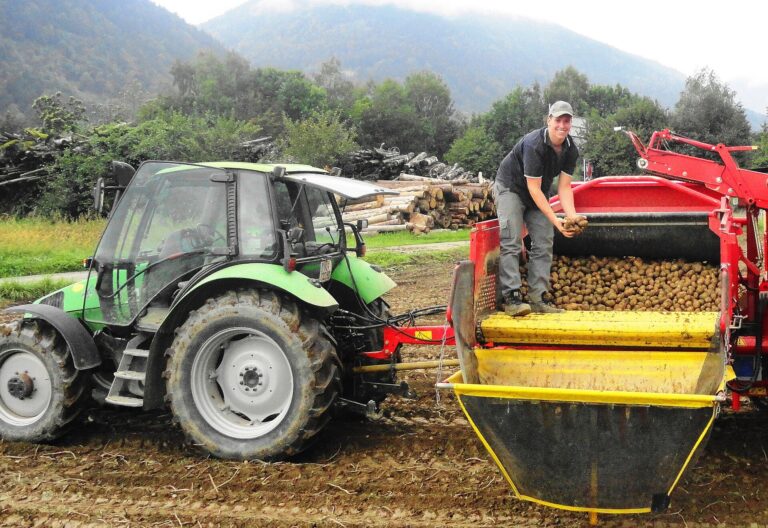
آسٹریا پہلے سے ہی ایک مختصر بازار میں درآمد شدہ ٹیبل آلو کے خریداروں کی فہرست میں شامل ہو گیا ہے۔

مضبوط اقسام کے لیے سپورٹ وسیع ہے، لیکن سپلائی، ڈیٹا اور محفوظ مارکیٹیں ابھی تک غائب ہیں۔
سربیا کے آلو کا دو پانچواں حصہ اب قحط زدہ شمال مغربی یورپ سے آتا ہے


